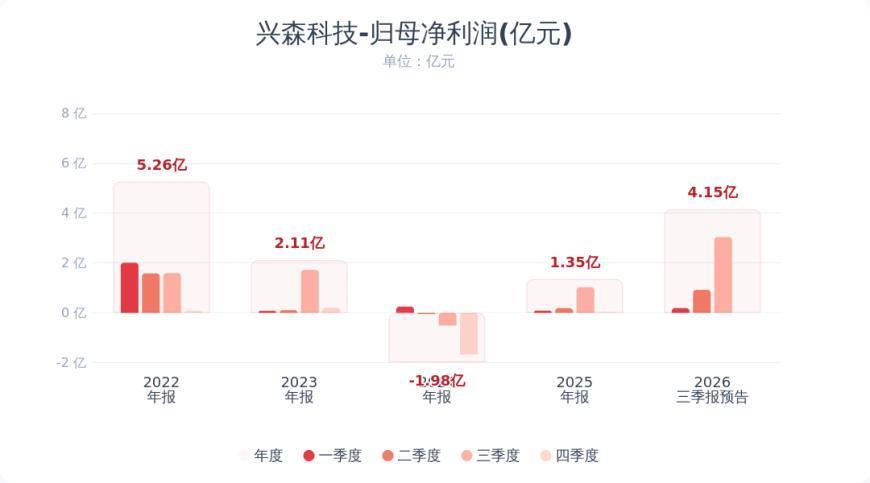
10月13日盘后,PCB与封装基板龙头兴森科技(002436.SZ)披露前三季度业绩预告,交出一份加速增长的盈利答卷。预计2026年前三季度归母净利润4.00亿元-4.30亿元,同比增长204.20%-227.02%。拆分单季来看,Q3净利润预计达2.89亿-3.19亿元,较二季度的0.92亿元环比暴增215%-248%,保持着较高增速的同时,实打实的数据或证伪“PCB行业景气见顶”的市场悲观论调。
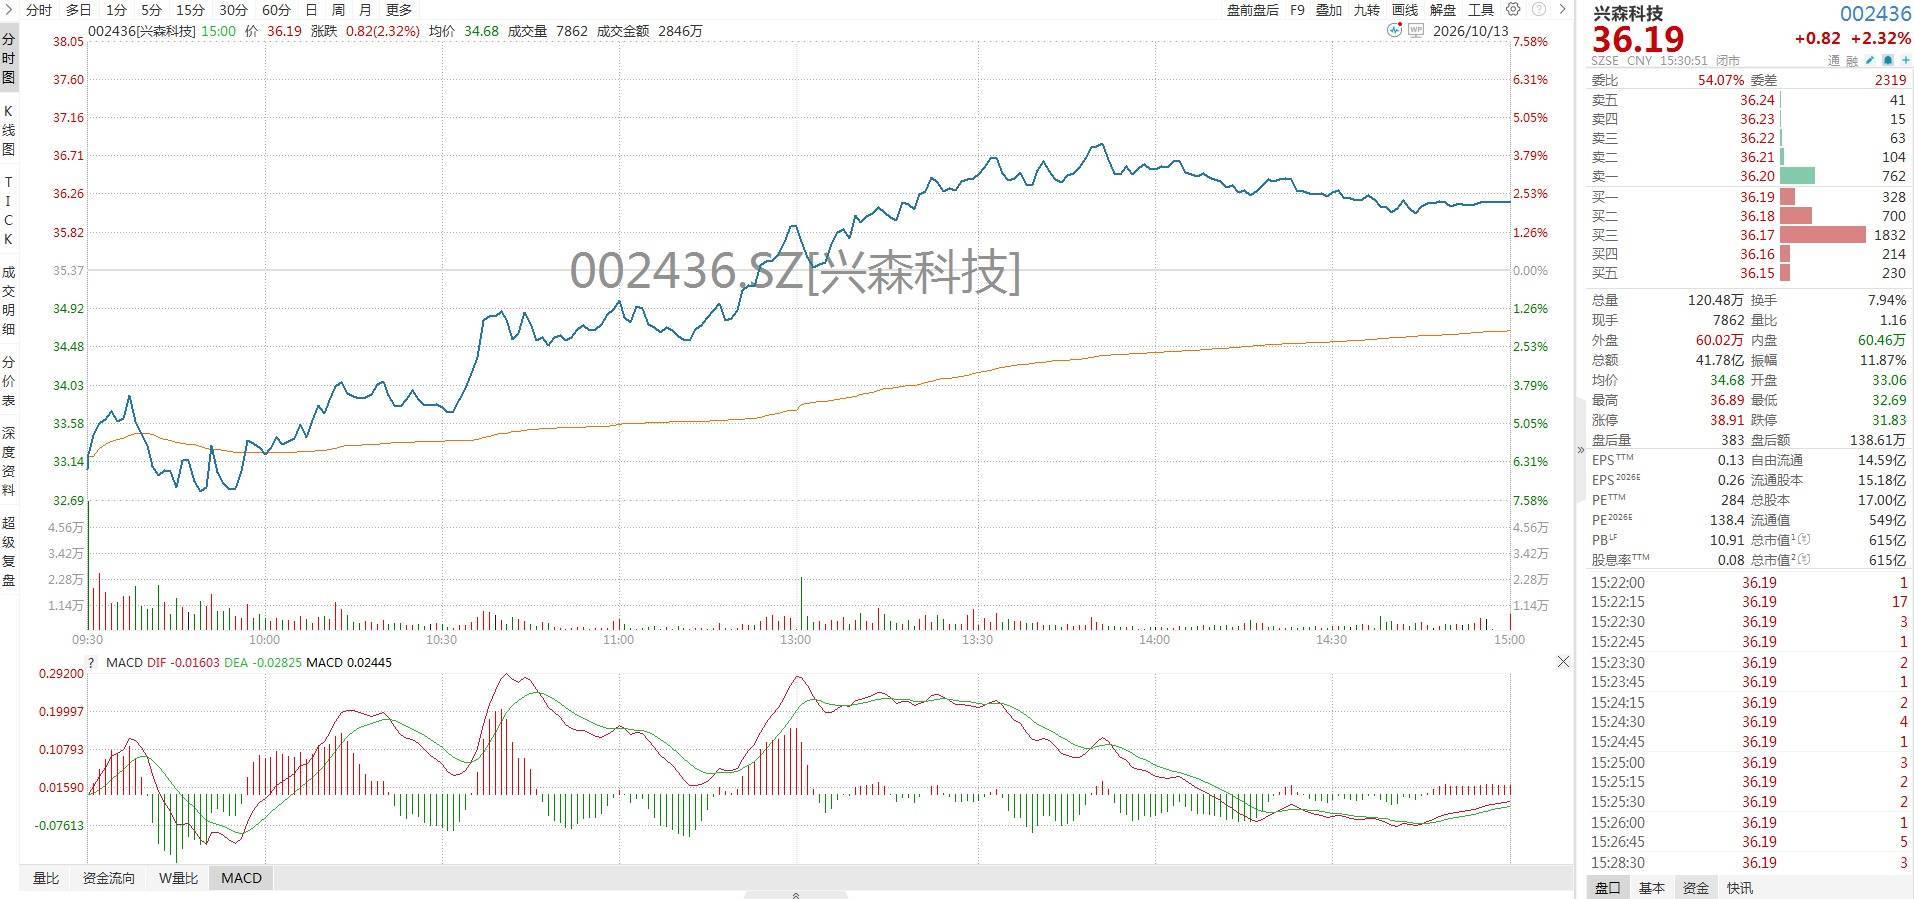
二级市场层面,公司股价今日上演深V反转。早盘最低下探至32.69元,午后伴随整个PCB板块共振拉升,最终收涨2.32%报36.19元,总市值615亿元,全天振幅超11%,成交额41.78亿元,换手率7.94%,多空博弈激烈。就在昨日,PCB板块还上演集体杀跌,板块平均跌幅近2.8%,覆铜板龙头金安国纪连续两日封死跌停,宏昌电子同步跌停,兴森科技自身也单日跌超6%,市场普遍担忧国内PCB产能集中释放、价格见顶回落,板块情绪一度跌至冰点。今日板块迎来修复反弹,迅捷兴封死20cm涨停,超声电子、中京电子、协和电子等多股涨停,兴森科技的这份超预期业绩,或进一步给板块反弹注入了基本面底气。
业绩爆发的背后,是三大高端业务线全面开花,精准踩中AI算力与先进封装的产业红利:其一,AI基础设施建设持续加码,PCB行业整体维持高景气。公司通过产品结构持续优化、针对性价格调整和内部降本增效多重手段,实现营业收入平稳增长的同时,盈利能力同比大幅提升。其二,CSP封装基板业务量价齐升,在手订单持续饱满。Chiplet先进封装是当前AI芯片产业链的核心增量,CSP基板作为封装核心材料,需求伴随AI芯片迭代持续爆发。公司作为国内布局CSP基板的先发厂商,率先享受行业量价齐升的红利,成为利润增长的核心引擎。其三,光模块mSAP基板业务实现一线客户突破。高端光模块是AI算力的刚需,mSAP基板则是1.6T及以上速率光模块的关键载体。公司成功切入行业头部客户供应链,在手订单饱满,良率与交付能力维持行业高水准,成为新的业绩增长极。此外,宜兴硅谷基地通过产品结构升级与单价提升,经营业绩同比显著改善,成功实现扭亏为盈。
这份业绩关键的意义,也是清晰印证了PCB行业的结构性分化格局。市场此前的集体杀跌,本质是把中低端PCB、常规覆铜板的产能过剩担忧,无差别蔓延到了整个板块。但兴森科技的业绩证明:绑定AI算力、先进封装、高端光模块的高端PCB与基板产品,依然处于需求旺盛、量价齐升的紧平衡状态;真正承压的,是技术壁垒低、产能扩张快的中低端产品。行业不是没有增长,而是增长从普涨转向了集中在头部高端厂商的结构性增长。此前普跌行情里,不少具备技术壁垒的龙头公司被情绪错杀。
从行业层面看,PCB板块的三季报验证正在密集落地。超声电子此前也披露Q3净利润环比增长181%-206%,覆铜板产品订单充足、售价上行。万联证券等机构指出,受益于AI算力基础设施需求增长,高速通信与AI数据基础设施领域的高性能PCB量产出货提速、产品结构优化,叠加通用产品领域的成本价格合理传导,行业整体盈利能力持续修复,AI算力产业链正从“资本开支扩张期”进入“报表利润兑现期”。
当然,行业的周期性风险依然不容忽视。若后续海外云厂商AI资本开支节奏放缓、高端基板产能扩张加速落地,依然可能打破当前的供需紧平衡。但至少从当前的三季报数据来看,高端PCB与基板的景气韧性,远比市场情绪定价的更强。盘后落地的这份超预期业绩,有望进一步强化板块的修复动能。后续板块能否延续反弹,关键还在于更多龙头公司的业绩验证,以及高端需求的持续兑现。
风险提示:本文基于上市公司公告与公开市场信息整理,不构成任何投资建议。下游需求波动、行业产能释放超预期、市场情绪变化均可能引发股价大幅波动,请投资者理性决策、注意投资风险。
迎客松配资提示:文章来自网络,不代表本站观点。